

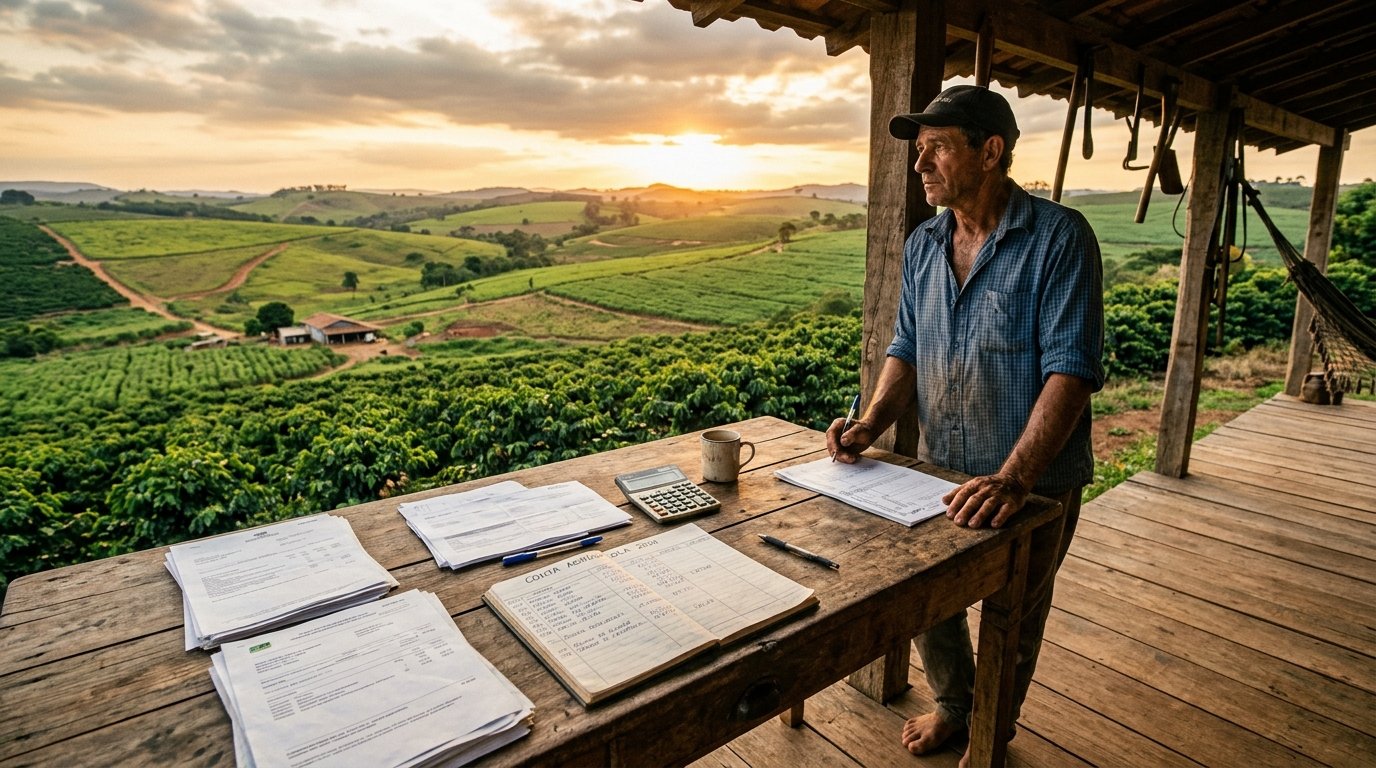

O café esfria na caneca enquanto as planilhas se acumulam sobre a mesa de madeira na sede da fazenda. No horizonte, a lavoura sofreu com intempéries climáticas fora de época, e os boletos dos insumos venceram sem que a colheita rendesse o volume projetado. Essa apreensão silenciosa reflete um momento delicado no campo. Hoje, a inadimplência no crédito rural alcançou quase 10%, acendendo um sinal de alerta urgente para famílias e empresas agrícolas em todo o território nacional.
Portanto, o agricultor brasileiro não enfrenta apenas oscilações de clima, mas também custos elevados de produção e juros que comprimem o retorno financeiro. Além disso, quando o faturamento cai, a cobrança das instituições financeiras costuma ser rápida e rigorosa. No entanto, enfrentar um revés econômico não diminui a grandeza de quem dedica a vida à terra, tampouco apaga décadas de trabalho honrado.
O avanço da inadimplência no crédito rural e os sinais de alerta
Dessa forma, compreender o momento exato de reorganizar as finanças é a chave para manter as porteiras abertas. A inadimplência no crédito rural raramente acontece de repente; ela dá sinais claros quando o fluxo de caixa mensal é devorado pelo pagamento de encargos e juros bancários. Assim, identificar esse descompasso permite agir preventivamente antes que medidas drásticas, como penhoras e execuções judiciais, comprometam o maquinário ou as terras.
Contudo, muitos produtores adiam o diálogo com os credores por receio ou constrangimento. Esse atraso na tomada de decisão reduz a margem de manobra do negócio. Por isso, a renegociação amigável deve ser encarada com pragmatismo, reunindo laudos agronômicos e demonstrações financeiras que comprovem a viabilidade da produção no longo prazo.
Renegociação preventiva: o primeiro escudo da propriedade
Por conseguinte, a legislação brasileira prevê mecanismos que asseguram o direito ao alongamento das dívidas de custeio e investimento quando ocorrem frustrações de safra ou quedas acentuadas de preços de mercado. Além disso, documentar perdas climáticas com laudos técnicos confiáveis confere ao produtor uma base sólida para pleitear prazos e carências compatíveis com o ciclo produtivo.
No entanto, nem sempre os bancos se mostram flexíveis para repactuar termos justos. Frequentemente, as instituições financeiras exigem garantias desproporcionais ou aplicam taxas abusivas em contratos de confissão de dívida. Nesse momento crítico, contar com assessoria especializada evita a assinatura de acordos prejudiciais que podem comprometer o patrimônio da família.
Quando a recuperação judicial se torna o caminho estratégico
Todavia, se a via extrajudicial falhar e as execuções ameaçarem paralisar as operações da fazenda, a recuperação judicial desponta como um instrumento legal e indispensável. Longe de representar um atestado de fracasso, essa medida confere a proteção necessária para blindar o patrimônio produtivo enquanto um plano de pagamento realista é elaborado e votado.
Dessa maneira, a blindagem temporária contra cobranças devolve a tranquilidade para que as plantadeiras e colheitadeiras continuem trabalhando. Afinal, quem alimenta o país precisa de segurança jurídica para superar períodos de crise e colher novos horizontes de prosperidade.
Leia também: Recuperação judicial de produtor rural garante fôlego e produção em MS


