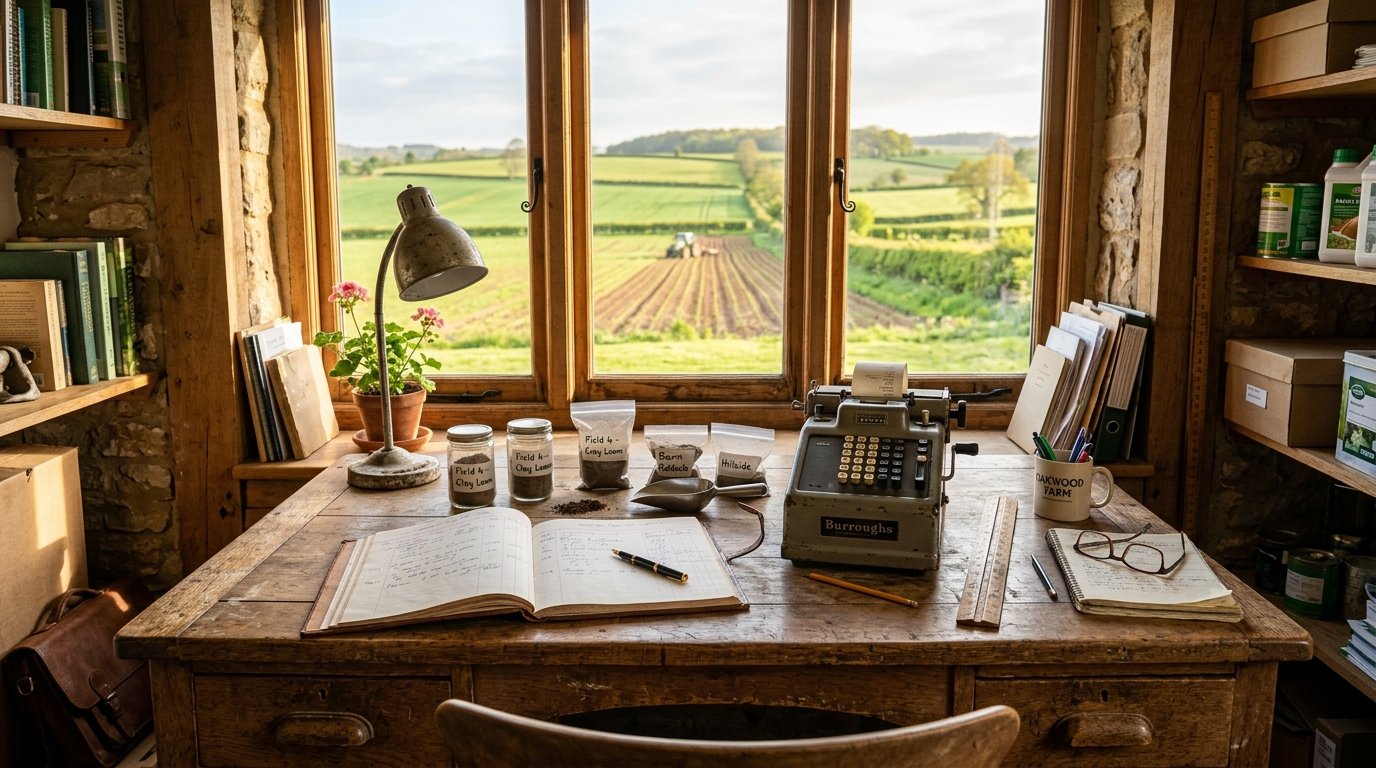

O café ainda fumegava na caneca de metal sobre a mesa de madeira rústica quando Antônio desdobrou as planilhas da safra passada. Foram dois anos seguidos de clima adverso e oscilações bruscas nas cotações internacionais. A conta simplesmente não fechou. Diante disso, buscar a proteção da lei foi o caminho responsável para preservar sua terra e manter empregos. No entanto, o recado recente de grandes instituições financeiras como o Banco do Brasil gerou apreensão: a ameaça de fechar as portas para quem recorre ao mecanismo abalou a relação entre crédito rural e recuperação judicial.
Essa postura soa como um golpe duro para quem acorda antes do amanhecer para alimentar o país. Afinal, a reestruturação de dívidas não é calote nem artifício de má-fé. Pelo contrário, trata-se de um instrumento legal legítimo, desenhado para dar fôlego ao empresário do campo em momentos de crise sistêmica.
O impacto no crédito rural e recuperação judicial para quem produz
A sinalização bancária de restringir recursos a produtores em recuperação acende um alerta grave em todo o setor. Quando uma instituição pública de fomento adota uma postura punitiva, ela enfraquece o próprio ecossistema que deveria sustentar. Dessa forma, o agricultor que decide renegociar judicialmente corre o risco de ver secar o custeio indispensável para a próxima semeadura.
Contudo, a terra não espera prazos processuais. Se o trator não entra na roça no momento certo da janela de plantio, a perda é certa e atinge toda a cadeia econômica. Por isso, enxergar o mecanismo como traição contratual revela uma desconexão evidente com a realidade imprevisível da atividade agrícola.
Um direito legítimo que protege a atividade produtiva
Historicamente, a legislação evoluiu para reconhecer a importância vital do produtor pessoa física. Desde as reformas legais consolidadas nos últimos anos, o homem do campo ganhou segurança jurídica expressa para reorganizar seus passivos. Portanto, recorrer ao processo é exercer um direito conquistado com muito esforço e maturidade institucional.
Além disso, o debate sobre crédito rural e recuperação judicial precisa considerar que o risco climático e o custo dos insumos não são escolhas do produtor. Quando secas históricas ou enchentes devastam lavouras inteiras, punir quem busca renegociar apenas aprofunda a crise em vez de trazer soluções sustentáveis.
Caminhos alternativos para financiar a safra
Mesmo diante do endurecimento dos grandes bancos comerciais, o agronegócio nacional demonstra incrível resiliência. O mercado de capitais privado tem avançado velozmente para suprir lacunas deixadas pelas instituições tradicionais. Hoje, ferramentas modernas oferecem alternativas viáveis para quem mantém a produção ativa:
- Emissão estruturada de Cédulas de Produto Rural (CPRs);
- Operações de troca com fornecedores de insumos (barter);
- Fundos de Investimento nas Cadeias Agroindustriais (Fiagros) com foco em reestruturação;
- Parcerias estratégicas com cooperativas regionais.
Assim, o acesso ao capital continua possível para quem demonstra governança sólida e transparência em seus números. O campo sempre soube contornar adversidades climáticas e financeiras com criatividade e trabalho duro.
Estratégia e firmeza para atravessar o momento
Para quem enfrenta dificuldades financeiras imediatas, o medo da retaliação bancária não pode paralisar decisões estratégicas. O produtor deve manter a cabeça erguida, ciente de que honrar sua história exige passos firmes e planejamento profissional. Dessa maneira, alinhar crédito rural e recuperação judicial de forma técnica é o meio mais seguro de manter a fazenda viva e produtiva para as próximas gerações.
Leia também: Segurança jurídica no agronegócio: saídas para o endividamento