
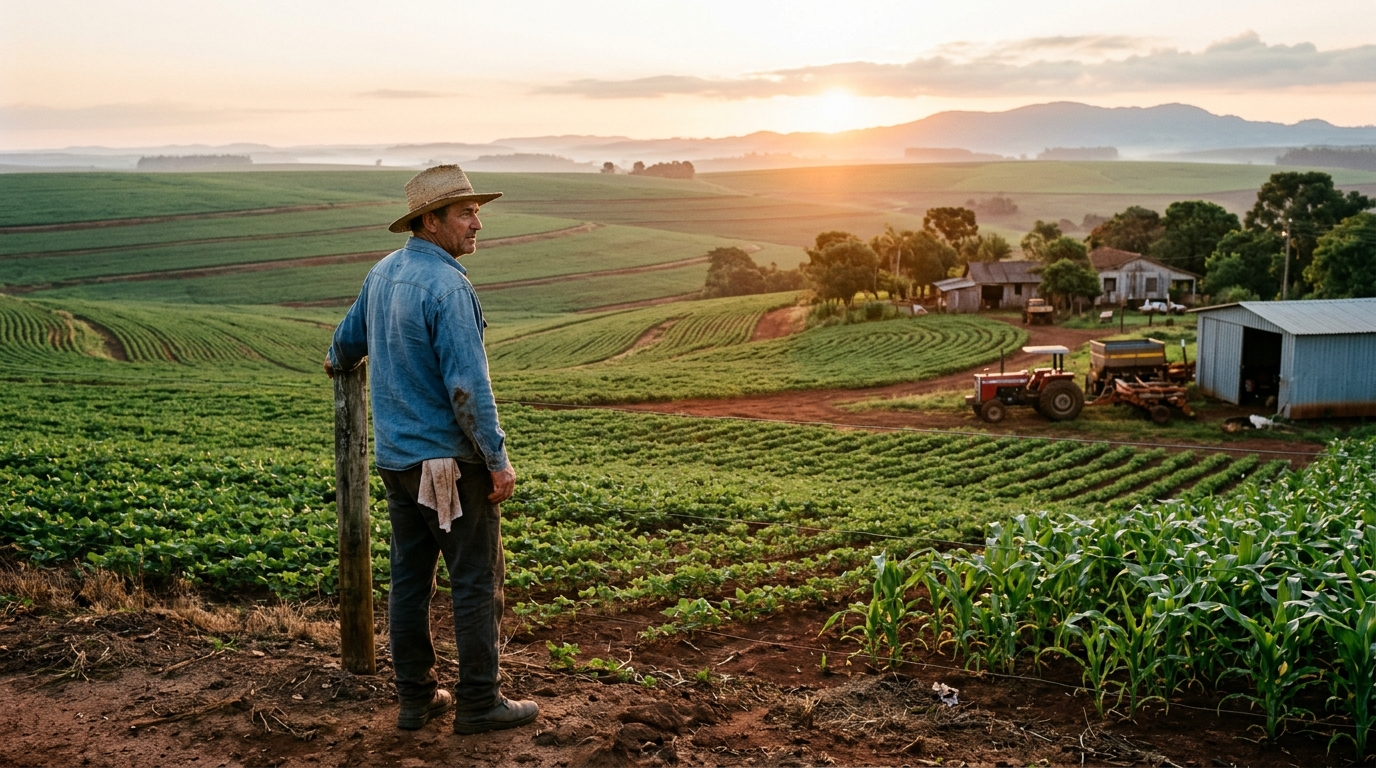

O café ainda fumega na caneca de esmalte quando os primeiros raios de sol tocam o teto de zinco do barracão. Na mesa de madeira da sede, o caderno de anotações expõe uma realidade amarga: as contas da safra teimam em não fechar. O produtor enfrentou estiagem, suportou a disparada nos preços dos adubos e viu a cotação dos grãos despencar. Diante do vencimento iminente dos financiamentos, surge o dilema entre recuperação judicial ou alongamento das obrigações bancárias para manter o patrimônio protegido.
Por isso, tomar essa decisão exige cabeça fria e conhecimento técnico profundo da atividade rural. O agricultor brasileiro não é um devedor contumaz; pelo contrário, ele é quem sustenta a balança comercial e coloca comida na mesa de milhões. No entanto, quando as intempéries climáticas e as oscilações de mercado sufocam o fluxo de caixa, escolher o caminho jurídico correto se torna uma questão de sobrevivência.
Recuperação judicial ou alongamento: entendendo as diferenças
O alongamento de dívidas é um direito assegurado pela legislação do crédito rural. Dessa forma, caso perdas comprovadas de safra ou frustrações de receita inviabilizem a quitação no vencimento original, o banco deve prorrogar os prazos de pagamento. Essa alternativa preserva a relação comercial com a instituição financeira e não exige um processo judicial complexo. Além disso, ela reescalona as parcelas respeitando a real capacidade produtiva das próximas safras.
Contudo, essa via administrativa nem sempre resolve o problema de maneira integral. Se o passivo da fazenda envolve revendas de insumos, tradings, tradings multinacionais e fundos de investimento, o banco sozinho não cobre todo o rombo. Nesses cenários de endividamento difuso, a recuperação judicial ou alongamento deixam de ser alternativas equivalentes, pois a renegociação bancária isolada não impede a execução de garantias por terceiros.
Quando a via judicial se torna necessária para a fazenda
A recuperação judicial funciona como um escudo protetor para quem produz. Assim que o pedido é aceito pelo juiz, as execuções e os leilões de terras ou maquinários ficam suspensos temporariamente. Esse período de alívio, conhecido tecnicamente como suspensão de exigibilidades, permite que a família organize a casa sem a pressão constante dos credores batendo à porteira.
Portanto, a escolha por recuperação judicial ou alongamento depende diretamente da composição do passivo acumulado. Se a dívida estiver concentrada apenas no custeio oficial, o pedido administrativo de prorrogação costuma ser suficiente. Por outro lado, se houver títulos privados, como Certificados de Recebíveis do Agronegócio ou Cédulas de Produto Rural com vencimento cruzado, a recuperação judicial desponta como o mecanismo mais seguro para blindar a operação.
Em conclusão, planejar a reestruturação financeira com antecedência evita a perda de terras conquistadas com suor de gerações. O homem do campo conhece o tempo do plantio e da colheita; da mesma maneira, precisa reconhecer o momento exato de buscar apoio especializado para salvar seu legado produtivo.
Leia também: Recuperação judicial no agronegócio: a defesa de quem alimenta o país


