
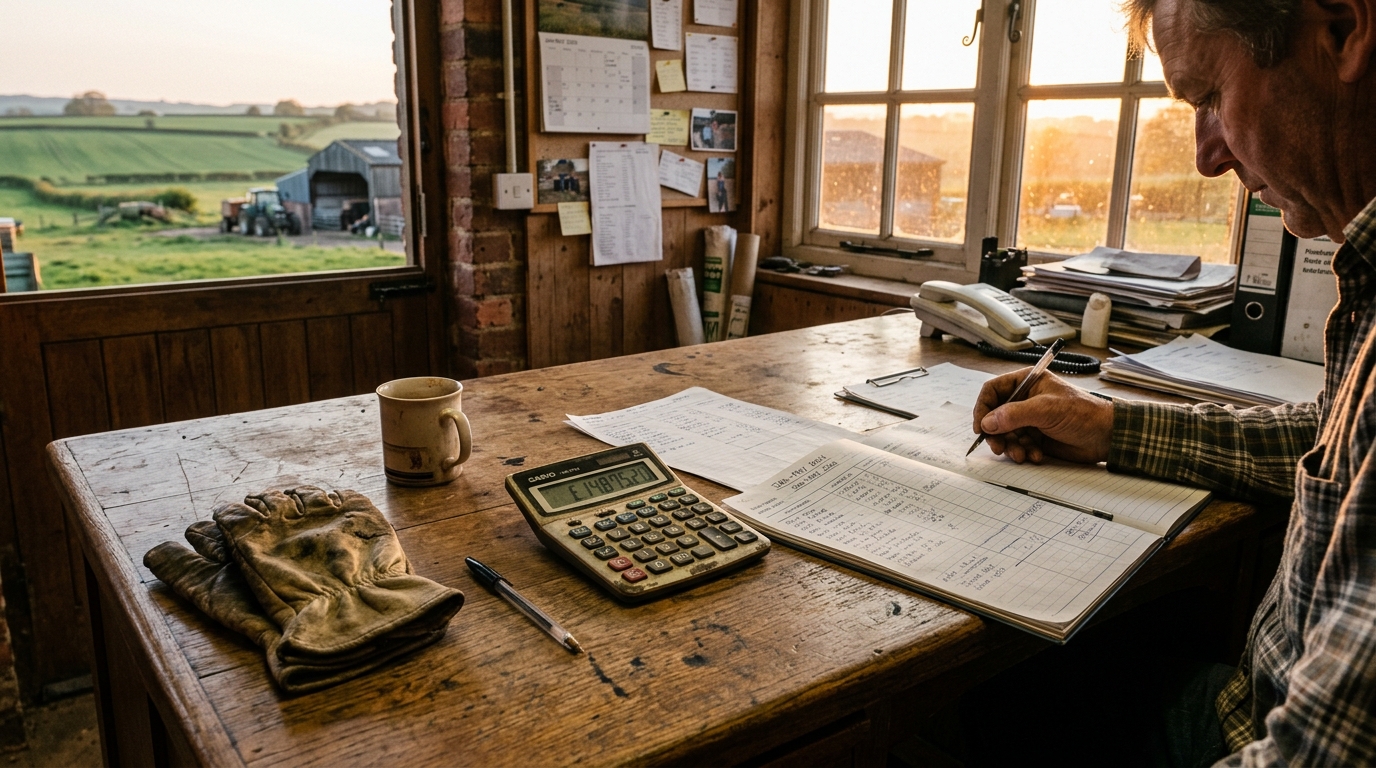

A poeira ainda assenta no pátio da fazenda quando a conta da colheita chega à mesa. O produtor olha as planilhas, avalia o impacto do clima e calcula o peso dos juros acumulados nos últimos ciclos. Nesse momento de aperto financeiro, o anúncio de novas medidas emergenciais de crédito a produtor rural costuma soar como um alívio imediato. No entanto, trocar dívidas antigas por novos financiamentos raramente resolve crises estruturais da porteira para dentro.
Dessa forma, é fundamental compreender a diferença real entre um fôlego bancário e uma reestruturação profunda do negócio. Recursos liberados por atos do governo ajudam no fluxo de caixa imediato. Contudo, eles não impedem execuções de maquinários nem renegociam contratos comerciais complexos.
Por que o crédito a produtor rural não substitui a recuperação judicial
Quando o endividamento atinge patamares críticos, recorrer apenas a novas linhas de financiamento pode aprofundar o problema. Na prática, o crédito a produtor rural atua como uma injeção de liquidez momentânea, mas mantém intactas as garantias pesadas exigidas pelas instituições financeiras. Além disso, as exigências burocráticas dessas linhas muitas vezes deixam de fora justamente quem mais precisa do recurso.
Por outro lado, a recuperação judicial oferece uma proteção jurídica que nenhum financiamento bancário consegue entregar. Assim que o pedido é deferido, o produtor ganha a suspensão imediata de cobranças e execuções por um período estratégico. Portanto, ele preserva as terras, colheitadeiras e insumos essenciais para continuar plantando com dignidade.
A proteção que vai além dos bancos
Muitas propriedades operam com compromissos variados, que envolvem tradings, revendas de insumos e contratos de arrendamento. Enquanto um novo crédito a produtor rural atende apenas às dívidas com o sistema bancário, o processo de recuperação abrange quase toda a cadeia de credores. Por isso, a reestruturação judicial permite renegociar prazos e carências de maneira equilibrada com todos os parceiros comerciais ao mesmo tempo.
Em resumo, buscar crédito pode ser útil para ajustes pontuais de safra. No entanto, diante de perdas climáticas severas e quedas bruscas de preço, a recuperação judicial é o instrumento legal mais seguro para proteger o patrimônio e garantir a continuidade da produção rural.
Leia também: Recuperação judicial em Sidrolândia: fôlego financeiro para o agro


